A kamatlábakkal kapcsolatos aggodalmak dominálták a szeptembert
Az arany szeptemberi gyengébb teljesítményének hátterében az amerikai központi bank (Fed) és annak kamatemelési döntése állt. Ez volt az első kamatemelés 2023 óta, a kamatszint jelenleg 3,75–4 % között mozog. A bank arra is figyelmeztetett, hogy szükség esetén további kamatemelésről is dönthet. Az arany vonzerejét a kötvényhozamok emelkedése is befolyásolta, amelyre nemcsak a központi bank döntése, hanem az államadósság és a költségvetési hiány növekedésével kapcsolatos aggodalmak is hatással voltak. Mivel az aranytartás nem jár kamatjövedelemmel, a figyelem ezért a kamatozó befektetések felé fordult, és gyengült a fém iránti kereslet. A dollár erősödése további akadályt jelentett, mivel ez drágábbá tette az aranyat a más pénznemeket használó vásárlók számára. Eközben a drága olaj fenntartotta az inflációs aggodalmakat, és alátámasztotta a további kamatemelésekre vonatkozó várakozásokat.
Eladási hullám a hónap végén
Ez az arany értékének körülbelül 6%-os csökkenéséhez vezetett, a legmeredekebb esést szeptember utolsó napjaiban regisztrálták. A határidős szerződések 2026. szeptember 30-án 4 186 USD-n zárták a kereskedési napot, míg az azonnali arany ára 4 156 USD/uncia felé esett vissza. Az elmúlt hat hónapban a csökkenés így több mint 10 %-ra mélyült. E korrekció ellenére a nemesfém ára továbbra is magas szinten van, a történelmi csúcsok közelében. Hosszú távú teljesítményét tekintve a fém pozitív tartományban van. Az elmúlt évben az arany ára 8 %-kal emelkedett, öt év alatt pedig több mint 130 %-os erőteljes értéknövekedést ért el. Az arany az új hónapot enyhén magasabb szinten kezdte: a határidős szerződések ára 4 219 USD, a spot aranyé pedig 4 188 USD volt.*
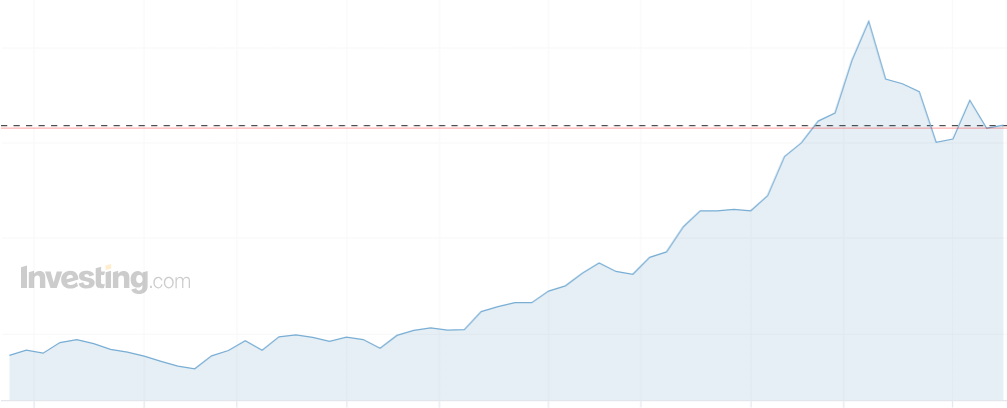
Az arany spotárfolyamának alakulása az elmúlt 5 évben. Forrás: investing.com*
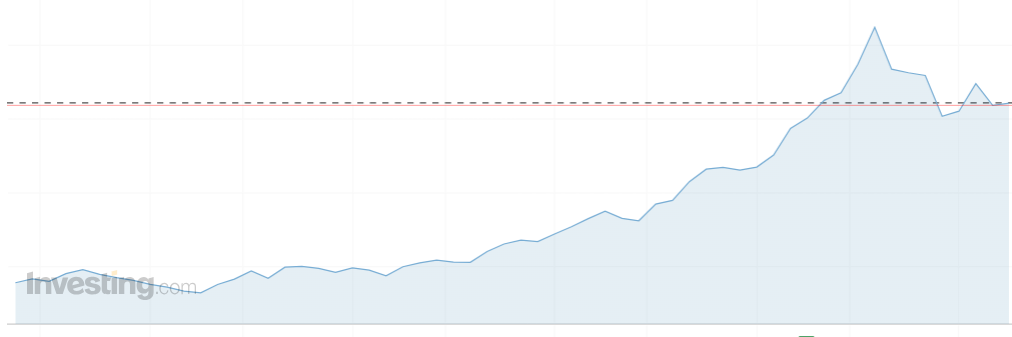
Az arany határidős szerződések árfolyamának alakulása az elmúlt 5 évben. Forrás: investing.com*
A kedvezőbb inflációs adatok nem voltak elegendőek
Az arany hónap eleji kedvezőbb teljesítményét a szeptember 30-án közzétett inflációs adatok támasztották alá, amelyek enyhítették a további kamatemelésekkel kapcsolatos aggodalmakat. Az alap PCE-index augusztusban 0,2 %-kal emelkedett, ami alacsonyabb volt a várt 0,3 %-os emelkedésnél. Év/év alapon a növekedés 3 % volt. Hogy az eredmény enyhítette a kamatemeléssel kapcsolatos várakozásokat, azt a CME Group FedWatch Tooljának adatai is megerősítették: a kamatemelés valószínűsége a 2026. szeptember 29-i közel 51%-ról 2026. szeptember 30-ra 34%-ra esett vissza. A fogyasztói kiadások adatai, amelyek augusztusban az elmúlt egy év leggyorsabb ütemben emelkedtek, arra utaltak, hogy az amerikai gazdaság továbbra is ellenálló. A kiadások 0,9 %-kal, illetve inflációval kiigazítva 0,6 %-kal nőttek, ami azt jelenti, hogy a fogyasztók többet kezdtek költeni, és nem csupán a magas árak miatt. Bár ez a fejlemény megnehezítette az arany árfolyamának jelentősebb fellendülését, legalább stabilizálódott.
A vásárlók nem tűntek el a piacról
Az általános képet kiegészítik a központi bankok aranyvásárlásai is, amelyek hosszabb távú célokat szolgálnak. A World Gold Council júliusi jelentésében kijelentette, hogy a nettó aranyvásárlások az idei második negyedévben elérte a 289 tonnát, ami 62 %-os növekedést jelent az előző év azonos időszakához képest. Az országok közül Lengyelország dominált, míg például Kína növelte vásárlásait. Bár a második negyedév erős volt, a 2026-os év első felének összességében vett kereslete a 2022 óta legalacsonyabb szinten volt. Az aranyalapú ETF-ek iránt is nyilvánvaló volt az érdeklődés. A World Gold Council augusztusi jelentése szerint ebben az időszakban meredek gyorsulás volt tapasztalható, és a vásárlók körülbelül 18 milliárd USD-t fektettek be. Ebben az esetben az európai alapok vezettek 7,9 milliárd USD-vel, őket szorosan követték az észak-amerikai alapok 7,7 milliárd USD-vel. Ezeket Ázsia és más régiók követték. Bár ezek a számok nem gyakoroltak közvetlen hatást a szeptemberi eladási hullámra, mégis azt mutatják, hogy az arany iránti érdeklődés továbbra is erős.
* A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket.